
BENGALURU: 十年前,德里 Zachariah Jacob 的餐廳多數顧客都以現金結帳。但如今,拿起手機掃描二維碼並以統一支付介面(UPI)付款,對他的顧客而言幾乎成為本能反應,據他表示。
UPI 是印度的實時支付系統,允許用戶在銀行賬戶之間即時轉賬資金。
Jacobs 估計他在三家堂食餐廳的支付現已約有 60% 透過 UPI,其餘則分別以信用卡或借記卡及現金結算。
對 Jacob 來說,偏好它有充分理由。 當客人直接通過 UPI 付款時,餐廳能收到全額。相比之下,信用卡支付的交易費用大約為 1.25% 至 1.7%,對他的業務而言成本較高,他向 CNA 表示。
但這個優勢現在可能不再對每一筆 UPI 交易都保證。
8 月 10 日,印度 議會通過一項法案,為銀行和支付公司就超出待定閾值的 UPI 交易向商戶收費鋪路,標誌著自 2020 年以來的零費用政策出現變化。
財政部表示費用將是微不足道的,遠低於信用卡費用。
UPI 已取代現金,成為該國首選的支付方式,根據政府於二月發布的一項研究,佔用戶交易的 57%,而現金佔 38%。
2025 年國際貨幣基金組織(IMF)的一份報告稱,UPI 是全球以交易量計算的最大實時支付系統。
政府在截至 2025 年 3 月的四個財政年度中,花費約 8.27 億盧比(約 8.76 千萬美元)用於 UPI 獎勵,以促進數字支付的採用。
但現在,費用的前景引發了誰應該承擔成本的問題。
Piyush Jhunjhunwala,Stockify 投資平台的創辦人兼首席執行官,表示,即使是看似微小的費用,也可能大幅削減薄利商家的盈利。
「如果商家盈利只有 2%,卻要支付 0.5% 的商戶費,等於損失了 25% 的利潤,」他對 CNA 表示。
對企業的影響
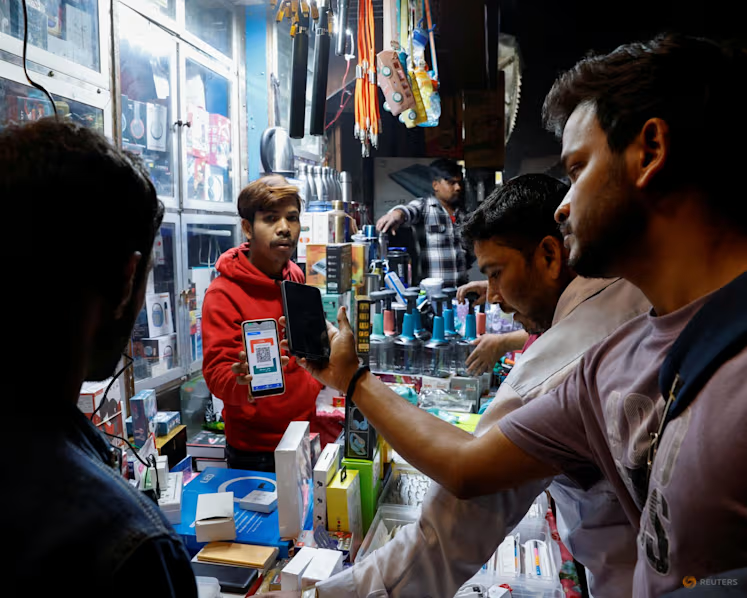
在位於 Maharashatra 的 Arif Hanfi 的電子產品商店,顧客購買昂貴手機及其他裝置時可以用 UPI、信用/借記卡或銀行轉帳支付。
由於某些交易金額能達到數萬盧比,UPI 的費用可能為像他這樣的商家增加顯著成本,Hanfi 說。
「商家不會自掏腰包來支付,」他補充道。
餐廳行業的代表表示,UPI 費用也可能對餐廳造成壓力,因為交易金額通常較小但頻繁。
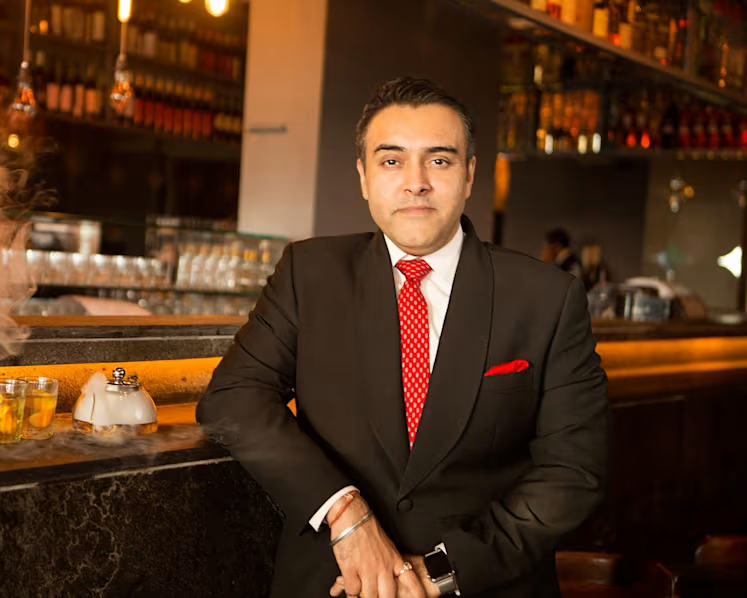
「UPI 對餐飲業至關重要,」餐廳業者兼印度國家餐廳協會(NRAI)副會長 Zorawar Kalra 表示。
Kalra 指出,對於餐廳而言,若 UPI 交易費用豁免,這一直是相對於信用卡支付的一個「非常重要的成本優勢」。
That advantage was deliberate.
Launched in 2016 by the National Payments Corporation of India (NPCI), UPI carried merchant fees of up to 0.3 per cent per transaction until they were scrapped in January 2020 to promote digital payments, according to a report by India’s Ministry of Finance.
The government also offered incentives to banks and payment companies for processing UPI merchant payments.
Monthly transactions nearly quadrupled from 6.3 billion in July 2022 to 23.6 billion in July 2026, according to government data.
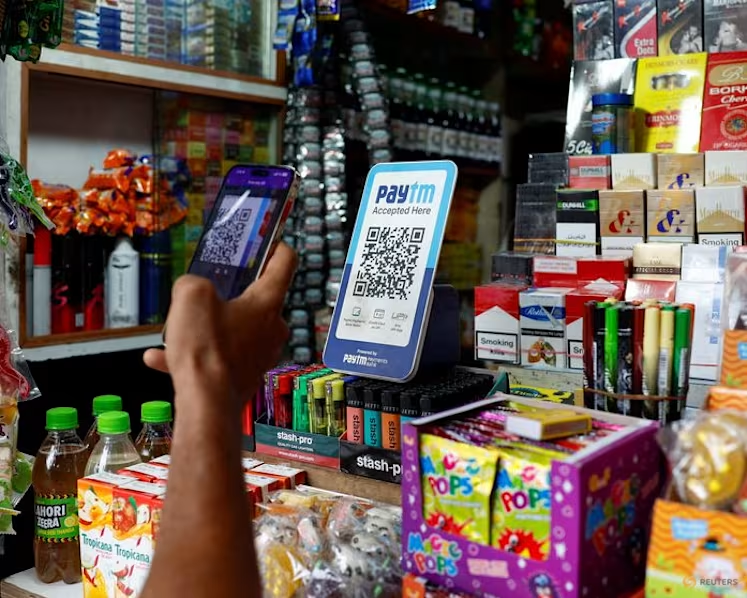
Ishan Sharma, head of growth at payments infrastructure provider Juspay, said: “I think the real growth of UPI was the enablement of the last mile – that was the real big win.”
他表示,銀行、支付應用與其他提供者為保持 UPI 的可靠性與打擊詐騙,面臨日益增加的成本。
「有能源成本、伺服器成本,還有眾多工程人才需要來構建這些技術,」他說。
這也是政府日益強調的論點。
在八月,財政部表示,UPI 的快速增長需要在基礎設施、網絡安全和防欺詐方面持續升級,僅靠補貼「對下一波增長不可行」。
小額費用,巨大的差異
對於 Jacob 的餐廳連鎖而言,即使 0.5% 的收費也可能對成本造成巨大影響。 Jacob 估計,他在自家餐廳的 UPI 支付在某些月份可能達到 1000 萬盧比。
0.5% 的商戶費用將使餐廳每月多出約 50,000 盧比的成本。
對於一個利潤僅有大約 7% 至 8% 的生意而言,這筆成本相當顯著,他說道。
NRAI 的 Kalra 表示,若費用介於 0.1% 至 0.2% 之間,餐廳或許能吸收,尤其在較大額交易上更容易。
「但若費用達到 0.5% 或以上,我認為許多企業會開始質疑是否能繼續吸收,」他說。
對於處理更大支付額的企業,專家指出,問題不僅是收費多少,更在於 UPI 費用是否應該以百分比計算。
Harsh Bhudolia,Takkada 的聯合創辦人,該支付平台服務於分銷商與批發商,他表示處理一筆 50,000 盧比的 UPI 交易的技術成本大致與 500 盧比相同,但若以百分比收費,費用將高出 100 倍。
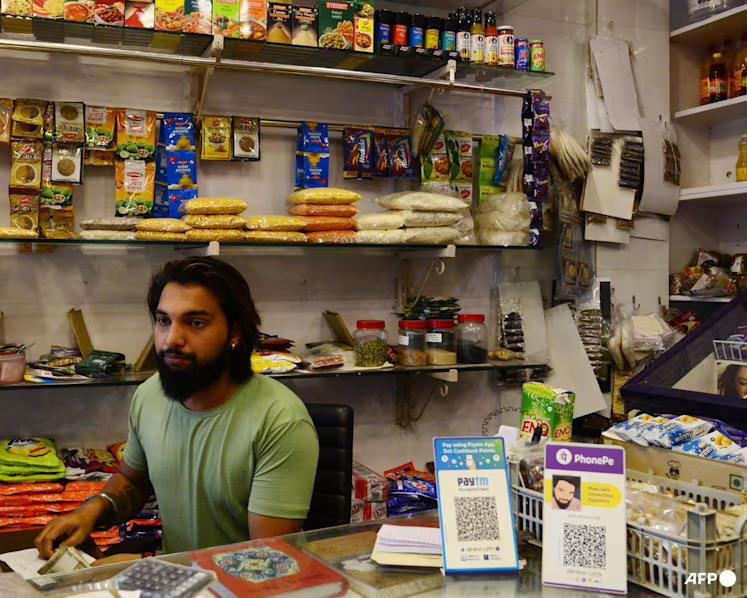
That is particularly relevant for distributors using Takkada, where individual payments can run into tens of thousands of rupees.
For comparison, Bhudolia said distributors are already accustomed to paying a fixed fee of around 50 to 60 rupees for internet-banking transactions worth 20,000 to 50,000 rupees.
Tanvi Kanchan, associate director at Indian financial services firm Anand Rathi Share and Stock Brokers, said the impact of UPI merchant charges would vary widely between businesses.
A merchant selling expensive products could face a bigger fee on each payment, while for businesses handling large volumes, smaller charges can add up.
But ultimately, she said, “margin determines whether a merchant can absorb the cost or has to pass it on.”
That could leave businesses with high-value transactions but thin profit margins, such as fuel retailers, wholesalers and distributors, particularly exposed, she said.
By contrast, she said businesses with greater pricing power or healthier profit margins may have more room to absorb a modest charge. For larger payments, however, the charge should be capped at a fixed amount, she said.
Making a case for UPI charges, India’s Finance Minister Nirmala Sitharaman told parliament in that other major fast-payment systems in Brazil, Indonesia, Singapore and Thailand also charge merchant fees.
便利性與成本
Jacob 的餐廳連鎖 Mahabelly 已經吸收客戶使用信用卡時產生的費用,他也預計餐廳在初期會以類似方式對待 UPI 費用。
「顧客的期望是這不是他們的問題,成本必須由商家吸收,」他說。
「我們能掌控的唯一價格是菜單價格,」Jacob said,並補充說餐廳能回收的額外成本有一定上限。
店主 Hanfi 認為他的電子產品生意在這方面有更大的回旋餘地。
若 UPI 費用僅在超過某個交易門檻後才適用,這也可能影響交易的結構,他說。
「如果商家開始向客人對大額交易收取費用,客戶就可能把金額拆分為不同的支付方式進行支付,」Hanfi 解釋。
其他人也可能直接透過網上銀行將款項轉入零售商的銀行賬戶,如他的部分客戶已經這樣做。
消費者偏好使用 UPI,原因在於它的便利性,Juspay 的 Sharma 表示。
「使 UPI 成為明顯領導者的,是使用體驗與用戶採用程度,」他說。
在 7 月份,UPI 佔印度向商戶的數字支付比重為 77.3%,高於一年前的 74.9%,金融服務公司 Equirus Securities 的一份報告顯示。信用卡與借記卡的支付在同期皆失去市場份額。
專家表示,一旦 UPI 交易出現顯著費用,企業自然會比較不同支付方式的成本。
Kalra 表示:「我不希望餐廳被迫告訴客人,『請不要用 UPI 支付』。」
「那將與印度已建立的驚人數字支付生態系統完全背道而馳。」
「我們的目標應該是以智慧方式為生態系統創收,同時不讓消費者或小型企業為其成功付出代價,」Kalra 說。